1. O que é a Média Móvel de Mínimos Quadrados?
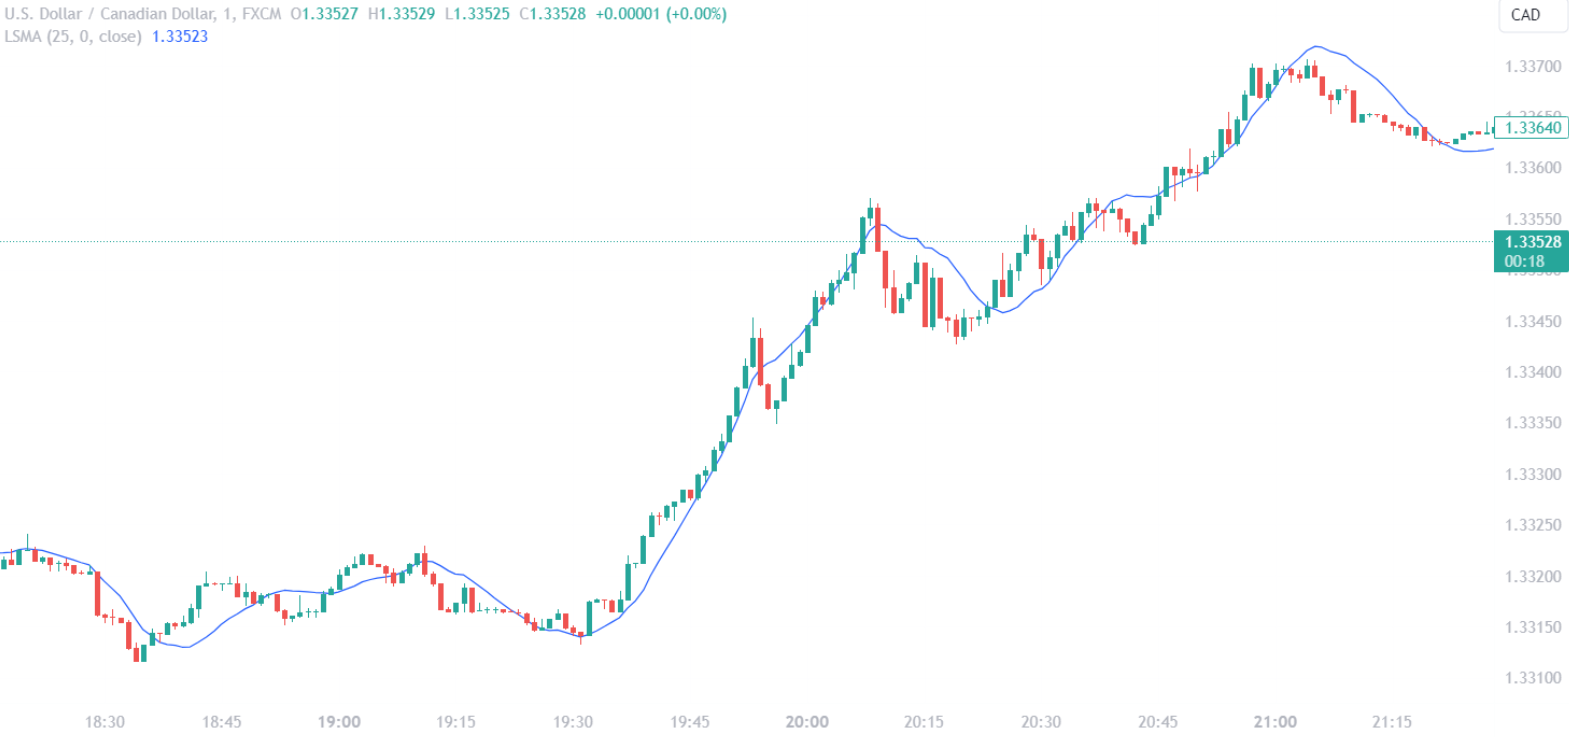
A Média Móvel de Mínimos Quadrados (LSMA), também conhecida como Média Móvel de Ponto Final, é um tipo de média móvel que aplica o método de regressão por mínimos quadrados aos últimos n pontos de dados para determinar a reta de melhor ajuste. Essa reta é então usada para projetar o valor no próximo ponto no tempo. Ao contrário das médias móveis tradicionais, a LSMA dá ênfase ao final do conjunto de dados, que se acredita ser mais relevante para prever tendências futuras.
O cálculo da LSMA consiste em encontrar a reta de regressão linear que minimiza a soma dos quadrados das distâncias verticais dos pontos até a reta. Esse método é particularmente eficaz para reduzir a defasagem comumente associada às médias móveis. Ao focar em reduzir a distância dos pontos até a reta, a LSMA procura dar uma indicação mais precisa e responsiva da direção e da força de uma tendência.
Os traders costumam preferir a LSMA a outras médias móveis por sua capacidade de acompanhar de perto os movimentos de preço e dar sinais antecipados de mudanças de tendência. Ela é especialmente útil em mercados em tendência, nos quais identificar o início e o fim das tendências de preço é essencial para tomar decisões no momento certo.
A adaptabilidade da LSMA permite aplicá-la a vários tempos gráficos, o que a torna uma ferramenta versátil para traders que operam em diferentes horizontes, de estratégias intradiárias a investimentos de longo prazo. No entanto, como todos os indicadores técnicos, a LSMA deve ser usada em conjunto com outras ferramentas e métodos de análise para confirmar sinais e aumentar a precisão das operações.
2. Como calcular a Média Móvel de Mínimos Quadrados?
Calcular a Média Móvel de Mínimos Quadrados (LSMA) exige várias etapas, com métodos estatísticos para ajustar uma reta de regressão linear aos preços de fechamento de um ativo ao longo de um período especificado. A fórmula da reta de regressão linear é:
y = mx + b
Onde:
- y representa o preço previsto,
- m é a inclinação da reta,
- x é a variável de tempo,
- b é o intercepto no eixo y.
Para determinar os valores de m e b, seguem-se estas etapas:
- Atribua números sequenciais a cada período (por exemplo, 1, 2, 3, …, n) para os valores de x.
- Use os preços de fechamento de cada período como valores de y.
- Calcule a inclinação (m) da reta de regressão usando a fórmula:
m = (N Σ(xy) – Σx Σy) / (N Σ(x^2) – (Σx)^2)
Onde:
- N é o número de períodos,
- Σ indica o somatório sobre os períodos considerados,
- x e y são, respectivamente, os números de cada período e os preços de fechamento.
- Calcule o intercepto no eixo y (b) da reta com a fórmula:
b = (Σy – m Σx) / N
- Depois de determinar m e b, você pode projetar o próximo valor substituindo o valor correspondente de x (que seria N+1 para o próximo período) na equação de regressão y = mx + b.
Esses cálculos fornecem o ponto final da LSMA no período atual, que pode então ser traçado como uma linha contínua sobre o gráfico de preços, avançando à medida que novos dados ficam disponíveis.
Na prática, a maioria das plataformas de trading inclui a LSMA como indicador técnico nativo, automatizando esses cálculos e atualizando a média móvel em tempo real. Essa comodidade permite que os traders se concentrem em analisar o mercado, sem precisar fazer cálculos manuais.
2.1. Entendendo a fórmula da Média Móvel de Mínimos Quadrados
Compreendendo a inclinação e o intercepto na LSMA
Os componentes centrais da fórmula da LSMA, a inclinação (m) e o intercepto no eixo y (b), são fundamentais para entender a trajetória da tendência. A inclinação reflete a taxa na qual o preço do ativo muda ao longo do tempo. Uma inclinação positiva indica uma tendência de alta, sugerindo que os preços sobem com o passar do tempo. Já uma inclinação negativa aponta para uma tendência de baixa, com os preços caindo nos períodos selecionados.
O intercepto oferece um retrato de onde a reta de regressão cruza o eixo y. Essa interseção representa o preço previsto quando a variável de tempo (x) é zero. No contexto do trading, o intercepto importa menos pelo ponto literal de interseção e mais pelo papel que desempenha, junto com a inclinação, no cálculo de preços futuros.
Calculando valores preditivos com a LSMA
Depois que a inclinação e o intercepto são determinados, esses valores são aplicados para projetar preços futuros. A natureza preditiva da LSMA está resumida na equação y = mx + b. O valor de cada novo período é estimado inserindo N+1 na equação, em que N é o número do último período conhecido. Essa capacidade preditiva é o que diferencia a LSMA das médias móveis simples, que apenas calculam a média de preços passados, sem um componente direcional.
O foco da LSMA em minimizar a soma dos quadrados das distâncias verticais até a reta reduz o ruído com eficácia e produz uma representação mais suave da tendência de preço. Esse efeito de suavização é particularmente benéfico em mercados voláteis, nos quais pode ajudar os traders a discernir a tendência subjacente em meio às oscilações de preço.
Aplicação prática dos valores da LSMA
Para os traders, a aplicação prática dos valores da LSMA significa acompanhar a direção e a magnitude da inclinação. Uma inclinação mais acentuada indica uma tendência mais forte, enquanto uma inclinação que se achata sugere um possível enfraquecimento ou reversão da tendência. Além disso, a posição da linha da LSMA em relação ao movimento dos preços pode servir de sinal: preços acima da linha da LSMA podem indicar condições de alta, enquanto preços abaixo podem sugerir condições de baixa.
A capacidade da fórmula da LSMA de se adaptar aos dados de mercado mais recentes a torna uma ferramenta dinâmica e voltada para o futuro. À medida que novos dados de preço ficam disponíveis, a linha da LSMA é recalculada, garantindo que a média móvel continue relevante e atual para a tomada de decisões.
| Componente | Papel na LSMA | Implicação para o trading |
|---|---|---|
| Inclinação (m) | Taxa de variação do preço | Indica a direção e a força da tendência |
| Intercepto no eixo y (b) | Preço previsto quando x=0 | Usado na fórmula para calcular preços futuros |
| Equação preditiva (y=mx+b) | Projeta preços futuros | Ajuda a antecipar continuações ou reversões da tendência |
Ao entender os fundamentos matemáticos e as implicações práticas da fórmula da LSMA, os traders podem aproveitar melhor esse indicador em suas análises de mercado e estratégias de trading.
2.2. Implementando a Média Móvel de Mínimos Quadrados em Python
Observação: este método é para traders avançados que conhecem programação em Python. Se você não se sentir seguro, pode pular para a parte 3.
Para implementar a Média Móvel de Mínimos Quadrados (LSMA) em Python, normalmente se usam bibliotecas como o NumPy, para cálculos numéricos, e o pandas, para manipulação de dados. A implementação consiste em criar uma função que recebe como entrada uma série de preços de fechamento e o comprimento da média móvel.
Primeiro, gera-se uma sequência de valores de tempo (x) correspondente aos preços de fechamento (y). A biblioteca NumPy oferece funções como np.arange() para criar essa sequência, que é essencial para calcular os somatórios exigidos pelas fórmulas de inclinação e intercepto.
O NumPy também fornece a função np.polyfit(), que oferece um método direto para ajustar aos dados um polinômio de mínimos quadrados de determinado grau. No caso da LSMA, um polinômio de primeiro grau (ajuste linear) é adequado. A função np.polyfit() retorna os coeficientes da reta de regressão linear, que correspondem à inclinação (m) e ao intercepto no eixo y (b) da fórmula da LSMA.
import numpy as np
import pandas as pd

def calculate_lsma(prices, period):
    x = np.arange(period)
    y = prices[-period:]
    m, b = np.polyfit(x, y, 1)
    return m * (period - 1) + b
A função acima pode ser aplicada a um DataFrame do pandas que contenha os preços de fechamento. Usando o método rolling em combinação com apply, a LSMA pode ser calculada para cada janela do período especificado ao longo de todo o conjunto de dados.
df['LSMA'] = df['Close'].rolling(window=period).apply(calculate_lsma, args=(period,))
Nessa implementação, a função calculate_lsma foi projetada para ser usada com o método apply, permitindo o cálculo móvel dos valores da LSMA. A coluna LSMA resultante no DataFrame fornece uma série temporal de valores da LSMA que pode ser plotada junto com os preços de fechamento para visualizar a tendência.
Integrar a LSMA a um script de trading em Python permite que os traders automatizem a análise de tendência e, potencialmente, desenvolvam estratégias de trading algorítmico que respondam aos sinais gerados pela LSMA. À medida que novos dados de preço são adicionados ao DataFrame, a LSMA pode ser recalculada, oferecendo análise de tendência contínua em tempo real.
| Função | Uso | Descrição |
|---|---|---|
np.arange() |
Gerar sequência | Cria os valores de tempo para o cálculo da LSMA |
np.polyfit() |
Ajustar a reta de regressão | Calcula a inclinação e o intercepto da LSMA |
rolling() |
Aplicar função sobre uma janela | Permite o cálculo móvel da LSMA no pandas |
apply() |
Usar função personalizada | Aplica o cálculo da LSMA a cada janela móvel |
3. Como configurar a Média Móvel de Mínimos Quadrados?
Configurar com precisão a Média Móvel de Mínimos Quadrados (LSMA) é fundamental para aproveitar todo o seu potencial em uma estratégia de trading. O principal parâmetro de configuração da LSMA é o comprimento do período, que determina o número de pontos de dados usados na análise de regressão. Esse período pode ser ajustado conforme o foco do trader, seja em movimentos de preço de curto prazo, seja em análise de tendência de longo prazo. Um período mais curto resulta em uma LSMA mais sensível, que reage rapidamente às mudanças de preço, enquanto um período mais longo produz uma linha mais suave e menos sujeita a falsos movimentos.
Outra configuração importante é o preço de origem. Embora os preços de fechamento sejam os mais usados, os traders têm a flexibilidade de aplicar a LSMA aos preços de abertura, máxima, mínima ou até a uma média deles. A escolha do preço de origem pode afetar a sensibilidade da LSMA e deve estar alinhada à abordagem analítica do trader.
Para refinar ainda mais a LSMA, os traders podem ajustar o valor de deslocamento, que move a linha da LSMA para a frente ou para trás no gráfico. Um deslocamento pode ajudar a alinhar a LSMA mais de perto com o movimento atual dos preços ou dar uma indicação visual mais clara da direção da tendência.
Configurações avançadas podem envolver a aplicação de um multiplicador à inclinação ou a criação de um canal em torno da LSMA, somando e subtraindo da linha da LSMA um valor fixo ou uma porcentagem. Essas modificações podem ajudar a identificar condições de sobrecompra e sobrevenda.
| Configuração | Descrição | Impacto |
|---|---|---|
| Comprimento do período | Número de pontos de dados para a regressão | Influencia a sensibilidade e a suavidade |
| Preço de origem | Tipo de preço usado (fechamento, abertura, máxima, mínima) | Afeta a sensibilidade da LSMA ao preço |
| Deslocamento | Move a linha da LSMA no gráfico | Ajuda no alinhamento visual e na indicação da tendência |
| Multiplicador/canal | Ajusta a inclinação ou cria uma faixa em torno da LSMA | Auxilia na identificação de extremos do mercado |
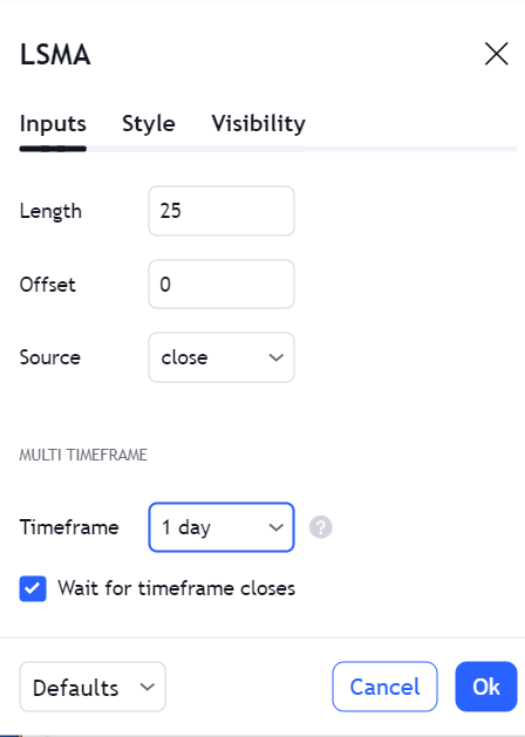
Independentemente das configurações escolhidas, é fundamental fazer o backtest da LSMA com dados históricos para validar sua eficácia na estratégia de trading. Pode ser necessária uma otimização contínua à medida que as condições de mercado evoluem, garantindo que as configurações da LSMA continuem coerentes com os objetivos e a tolerância a risco do trader.
3.1. Determinando o comprimento ideal do período
Determinando o comprimento ideal do período para a LSMA
O comprimento ideal do período para a Média Móvel de Mínimos Quadrados (LSMA) é função do estilo de trading e da dinâmica do mercado. Os day traders podem preferir períodos mais curtos, como 5 a 20 dias, para capturar movimentos rápidos e significativos. Em contraste, os swing traders ou investidores podem considerar períodos de 20 a 200 dias para filtrar o ruído do mercado e se alinhar a tendências de prazo mais longo.
Escolher o período ideal exige analisar o equilíbrio entre responsividade e estabilidade. Um período mais curto aumenta a responsividade e fornece sinais antecipados que podem ser decisivos para aproveitar oportunidades de curto prazo. No entanto, isso também pode gerar sinais falsos, devido à maior sensibilidade da LSMA a picos de preço. Por outro lado, um período mais longo aumenta a estabilidade e gera sinais menos frequentes, mas potencialmente mais confiáveis, adequados para confirmar tendências estabelecidas.
O backtesting é indispensável para identificar o comprimento de período que se alinha ao desempenho histórico. Os traders devem testar vários comprimentos de período para verificar a eficácia da LSMA em gerar sinais lucrativos no contexto de condições de mercado passadas. Essa abordagem empírica ajuda a avaliar o poder preditivo do indicador e a ajustar o comprimento do período de acordo.
A volatilidade é outro fator crítico que influencia o comprimento do período. Ambientes de alta volatilidade podem se beneficiar de um período mais longo para evitar falsos movimentos, enquanto condições de menor volatilidade podem ser mais bem atendidas por um período mais curto, permitindo que os traders reajam rapidamente a variações sutis de preço.
| Condição de mercado | Comprimento de período sugerido | Justificativa |
|---|---|---|
| Alta volatilidade | Período mais longo | Reduz o ruído e os sinais falsos |
| Baixa volatilidade | Período mais curto | Aumenta a sensibilidade aos movimentos de preço |
| Trading de curto prazo | 5-20 dias | Captura mudanças rápidas do mercado |
| Trading de longo prazo | 20-200 dias | Filtra flutuações de curto prazo |
Em última análise, o comprimento ideal do período não é uma solução única para todos, mas um parâmetro personalizado que exige ajuste fino ao perfil de risco específico do trader, ao seu horizonte de trading e à volatilidade do mercado. A avaliação e o ajuste contínuos do comprimento do período garantem que a LSMA continue sendo uma ferramenta relevante e eficaz para a análise de mercado.
3.2. Ajustando para a volatilidade do mercado
Períodos da LSMA ajustados pela volatilidade
Ajustar a Média Móvel de Mínimos Quadrados (LSMA) para levar em conta a volatilidade do mercado envolve calibrar o comprimento do período para refletir as condições predominantes. A volatilidade, uma medida estatística da dispersão dos retornos de um determinado ativo ou índice de mercado, afeta de forma significativa o comportamento das médias móveis. Mercados muito voláteis podem tornar as LSMAs de período curto erráticas demais, gerando ruído excessivo que pode levar a interpretações equivocadas dos sinais de tendência. Por outro lado, em cenários de baixa volatilidade, uma LSMA de período longo pode ser lenta demais, deixando de captar movimentos benéficos e mudanças de tendência.
Para atenuar esses problemas, os traders podem empregar índices de volatilidade, como o VIX, para orientar o ajuste do período da LSMA. Uma leitura mais alta do VIX, indicativa de maior volatilidade no mercado, pode sugerir a ampliação do período da LSMA para amortecer os efeitos de picos de preço e do ruído do mercado. Quando o VIX está baixo, sinalizando condições de mercado mais calmas, um período mais curto da LSMA pode ser vantajoso, permitindo uma resposta mais ágil aos movimentos de preço.
Incorporar um mecanismo de ajuste dinâmico do período baseado na volatilidade pode melhorar ainda mais o desempenho da LSMA. Essa abordagem consiste em modificar o comprimento do período em tempo real conforme os níveis de volatilidade mudam. Por exemplo, uma regra simples de ajuste à volatilidade poderia aumentar o período da LSMA em uma porcentagem proporcional à alta de uma medida de volatilidade e vice-versa.
As bandas de volatilidade também podem ser aplicadas em conjunto com a LSMA para criar um canal ajustado pela volatilidade. A largura dessas bandas oscila com as mudanças na volatilidade, dando indicações visuais de possíveis fases de rompimento ou consolidação. Esse método não só refina os sinais de entrada e saída, como também ajuda a definir níveis de stop loss coerentes com a volatilidade atual do mercado.
| Nível de volatilidade | Ajuste da LSMA | Finalidade |
|---|---|---|
| Alta | Aumentar o período | Reduzir o ruído e os sinais falsos |
| Baixa | Diminuir o período | Aumentar a responsividade às mudanças de preço |
Os traders devem observar que, embora o ajuste pela volatilidade possa melhorar a utilidade da LSMA, ele não é uma panaceia. O monitoramento contínuo e o backtesting continuam essenciais para garantir que os ajustes estejam alinhados à estratégia de trading como um todo e ao arcabouço de gerenciamento de risco.
4. Quais são as estratégias eficazes com a Média Móvel de Mínimos Quadrados?
Estratégia de confirmação de tendência
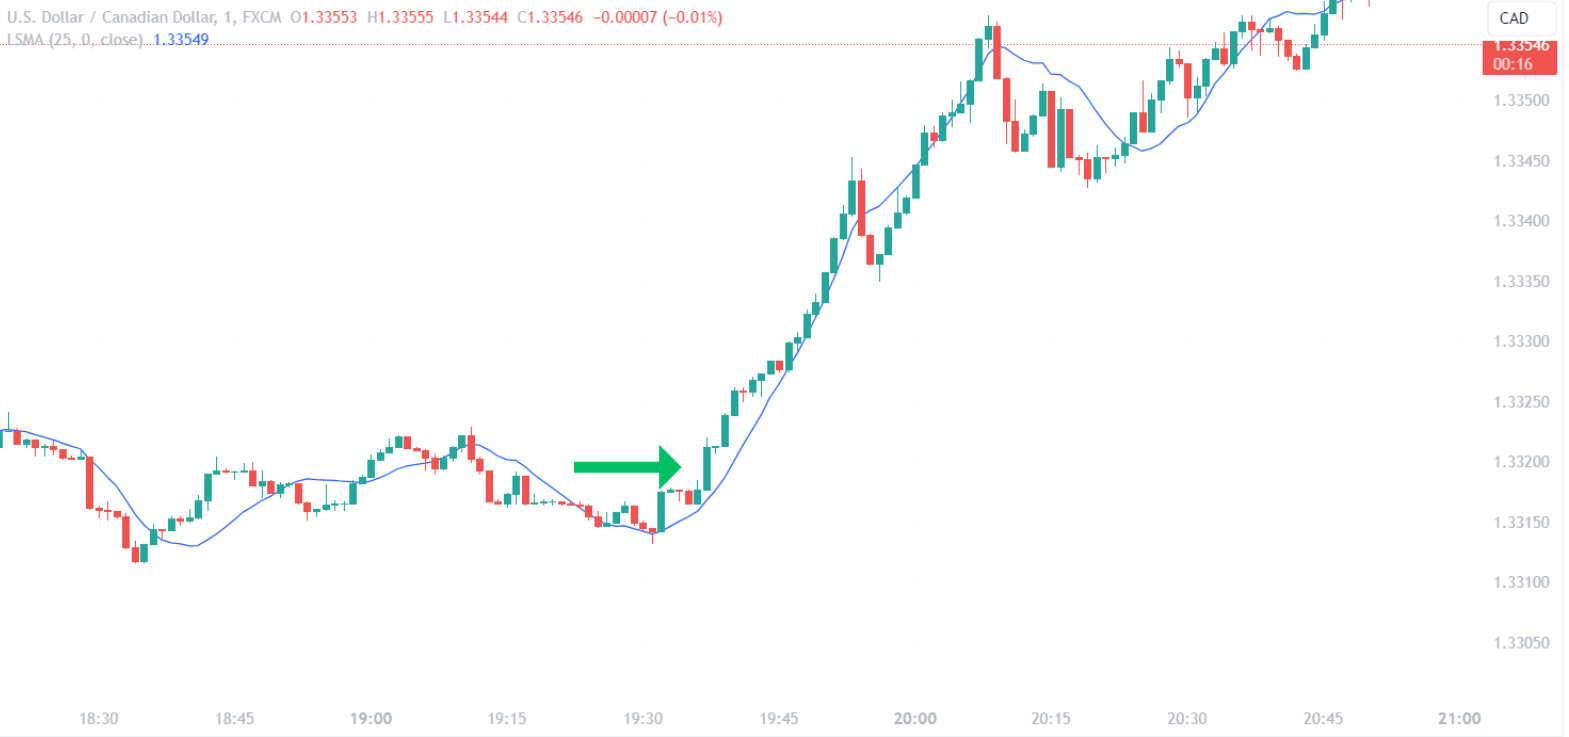
A estratégia de confirmação de tendência usa a LSMA para validar a direção da tendência do mercado. Quando a inclinação da LSMA é positiva e o preço está acima da linha da LSMA, os traders podem considerar isso uma confirmação de tendência de alta e uma oportunidade de abrir posições compradas. Por outro lado, uma inclinação negativa com a ação do preço abaixo da LSMA pode sinalizar uma tendência de baixa, levando os traders a considerar posições vendidas. Essa estratégia enfatiza a importância da direção da inclinação e da posição relativa do preço para tomar decisões de trading bem fundamentadas.
Estratégia de rompimento
Na estratégia de rompimento, os traders observam movimentos de preço que cruzam a linha da LSMA com momentum significativo, o que pode indicar o início de uma nova tendência. Um rompimento acima da LSMA pode ser interpretado como sinal de alta, enquanto uma quebra abaixo da linha pode ser vista como sinal de baixa. Os traders costumam combinar essa estratégia com análise de volume para confirmar a força do rompimento e filtrar sinais falsos.
Estratégia de cruzamento de médias móveis
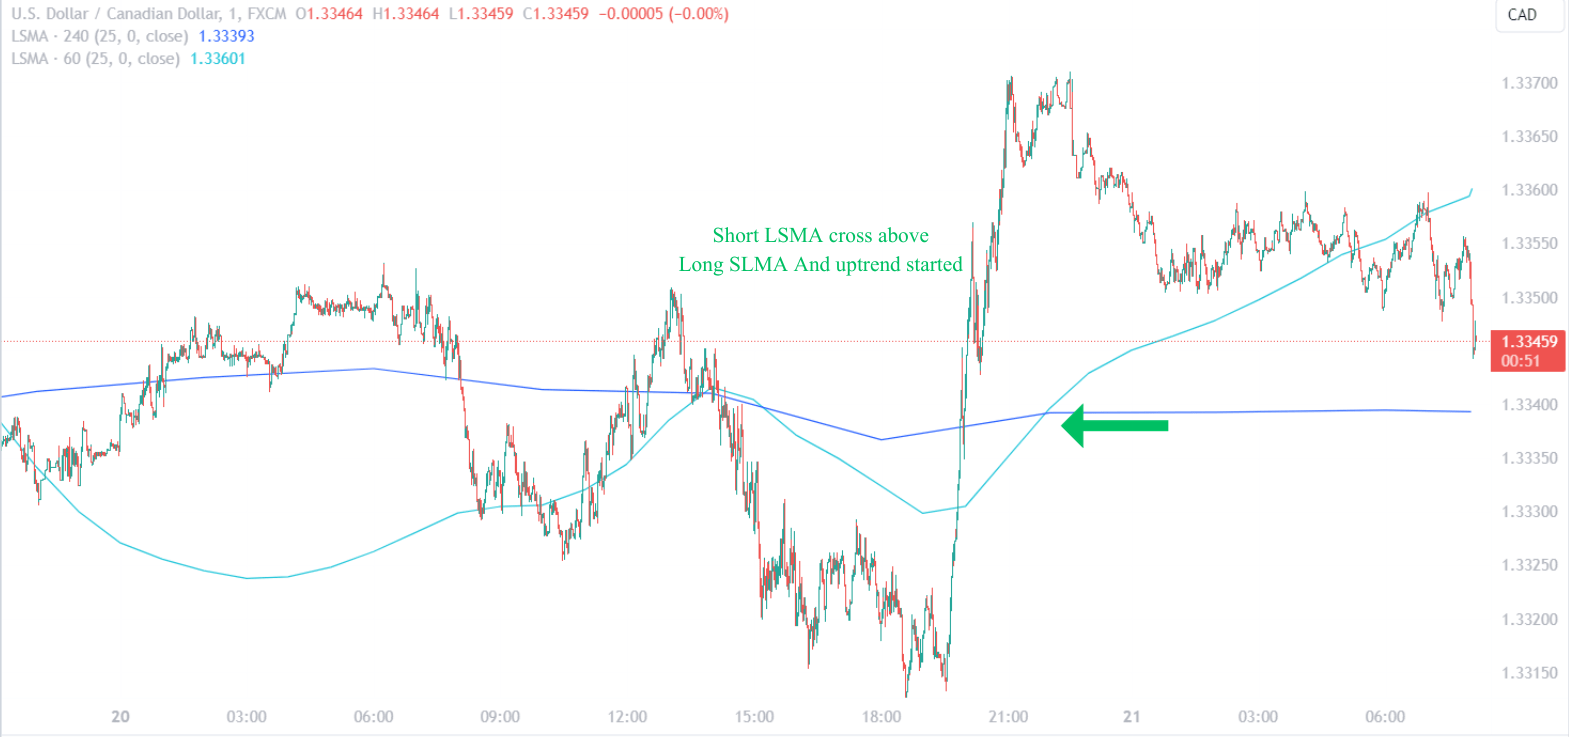
A estratégia de cruzamento de médias móveis envolve o uso de duas LSMAs de períodos diferentes. Uma configuração comum inclui uma LSMA de período curto e uma LSMA de período longo. O cruzamento da LSMA de período curto para cima da LSMA de período longo costuma ser tratado como sinal de compra, sugerindo uma tendência de alta em formação. Por outro lado, um cruzamento para baixo pode acionar um sinal de venda, indicando uma possível tendência de baixa. Essa abordagem com duas LSMAs permite que os traders capturem mudanças de momentum e pode ser especialmente eficaz em mercados em tendência.
Estratégia de reversão à média
Os traders que aplicam a estratégia de reversão à média usam a LSMA como linha central para identificar movimentos de preço potencialmente exagerados em relação à tendência. Quando os preços se desviam de forma significativa da LSMA e depois começam a reverter, os traders podem considerar entrar em operações na direção da média. Essa estratégia se baseia na premissa de que os preços tendem a retornar à média ao longo do tempo, e a LSMA serve como referência dinâmica para a reversão à média.
| Estratégia | Descrição | Sinal para posição comprada | Sinal para posição vendida |
|---|---|---|---|
| Confirmação de tendência | Valida a direção da tendência usando a inclinação da LSMA e a posição do preço | Inclinação positiva com preço acima da LSMA | Inclinação negativa com preço abaixo da LSMA |
| Rompimento | Identifica novas tendências por meio de cruzamentos da linha da LSMA | O preço rompe e se mantém acima da LSMA | O preço rompe e se mantém abaixo da LSMA |
| Cruzamento de médias móveis | Utiliza duas LSMAs para identificar mudanças de momentum | A LSMA de período curto cruza acima da LSMA de período longo | A LSMA de período curto cruza abaixo da LSMA de período longo |
| Reversão à média | Aproveita o retorno do preço à LSMA | O preço se desvia e depois reverte em direção à LSMA | O preço se desvia e depois reverte em direção à LSMA |
Essas estratégias representam apenas uma fração das aplicações possíveis da LSMA no trading. Cada estratégia pode ser adaptada a estilos de trading individuais e a condições de mercado. É fundamental fazer um backtesting rigoroso e aplicar boas práticas de gerenciamento de risco ao integrar essas estratégias com a LSMA a um plano de trading.
4.1. Seguimento de tendência com a LSMA
Seguimento de tendência com a LSMA
No campo do seguimento de tendência, a Média Móvel de Mínimos Quadrados (LSMA) atua como um indicador poderoso para avaliar a direção e a força das tendências do mercado. Os seguidores de tendência contam com a LSMA para identificar movimentos de preço sustentáveis que possam indicar um ponto de entrada sólido. Observando o ângulo e a direção da LSMA, os traders podem avaliar o vigor da tendência atual. Uma LSMA ascendente sugere momentum de alta e, consequentemente, o potencial de abrir ou manter posições compradas. Por outro lado, uma LSMA descendente sinaliza momentum de baixa, indicando oportunidades de venda a descoberto.
A eficiência da LSMA no seguimento de tendência não está ligada apenas à sua direção, mas também à sua posição em relação ao preço. O preço permanecendo de forma consistente acima de uma LSMA ascendente é uma confirmação de sentimento de alta, enquanto o preço permanecendo de forma persistente abaixo de uma LSMA descendente reforça o sentimento de baixa. Os traders costumam procurar essas condições para confirmar sua inclinação de seguimento de tendência antes de executar operações.
Os rompimentos de fases de consolidação em direção a novas tendências são particularmente significativos quando acompanhados pela LSMA. Um rompimento com a LSMA se movendo na mesma direção pode reforçar a probabilidade de formação de uma nova tendência. Os traders podem monitorar a inclinação da LSMA em busca de aceleração ou desaceleração para avaliar a possível continuação ou exaustão da tendência.
| Comportamento da LSMA | Implicação para a tendência | Ação possível |
|---|---|---|
| LSMA ascendente | Momentum de alta | Considerar posições compradas |
| LSMA descendente | Momentum de baixa | Considerar posições vendidas |
| Preço acima da LSMA ascendente | Confirmação de tendência de alta | Manter/abrir posições compradas |
| Preço abaixo da LSMA descendente | Confirmação de tendência de baixa | Manter/abrir posições vendidas |
Incorporar dados de volume pode fortalecer o seguimento de tendência com a LSMA, pois um volume maior durante a confirmação da tendência pode dar mais convicção à operação. Da mesma forma, uma divergência entre o volume e a inclinação da LSMA pode servir de sinal de alerta para uma tendência que se enfraquece.
O seguimento de tendência com a LSMA não é uma estratégia estática; ele exige monitoramento contínuo das condições de mercado e do comportamento da LSMA. Como a LSMA é recalculada a cada novo ponto de dados, ela reflete os movimentos de preço mais recentes, permitindo que os traders se mantenham alinhados à trajetória atual do mercado.
4.2. Reversão à média e a LSMA
Reversão à média e a LSMA
O conceito de reversão à média sugere que preços e retornos acabam voltando em direção à média. Esse princípio pode ser aplicado com a LSMA, que atua como uma linha central dinâmica representando o nível de equilíbrio ao qual se espera que os preços retornem. As estratégias de reversão à média normalmente exploram desvios extremos em relação à LSMA, partindo da hipótese de que os preços voltarão a essa média móvel com o tempo.
Na aplicação prática, os traders podem estabelecer limites para o que constitui um desvio “extremo”. Esses limites podem ser definidos por medidas de desvio padrão ou por uma porcentagem de distância da LSMA. As operações são então iniciadas quando o preço volta a cruzar o limite em direção à LSMA, indicando o início da reversão à média.
Definir pontos de stop loss e take profit é fundamental ao empregar estratégias de reversão à média com a LSMA. Os stop loss costumam ser posicionados além do limite estabelecido, para mitigar o risco caso o movimento continue em vez de reverter. Os pontos de take profit podem ser definidos perto da LSMA, onde se espera que o preço se estabilize.
| Tipo de limite | Descrição | Aplicação |
|---|---|---|
| Desvio padrão | Mede a quantidade de variação em relação à LSMA | Estabelece limites para desvios extremos de preço |
| Porcentagem | Porcentagem fixa de distância da LSMA | Define condições de preço esticado |
A natureza dinâmica da LSMA a torna adequada para se adaptar a condições de mercado em mudança, o que é benéfico no contexto de reversão à média. À medida que o nível médio de preço se desloca, a LSMA se recalibra, fornecendo um ponto de referência constantemente atualizado para identificar oportunidades de reversão à média.
É importante que os traders reconheçam que as estratégias de reversão à média com a LSMA não são infalíveis. As condições de mercado podem mudar, e os preços podem não reverter como esperado. Por isso, o gerenciamento de risco e o backtesting são indispensáveis para validar a eficácia da estratégia ao longo de diferentes ciclos e condições de mercado.
4.3. Combinando a LSMA com outros indicadores técnicos
IFR e LSMA: confirmação de momentum
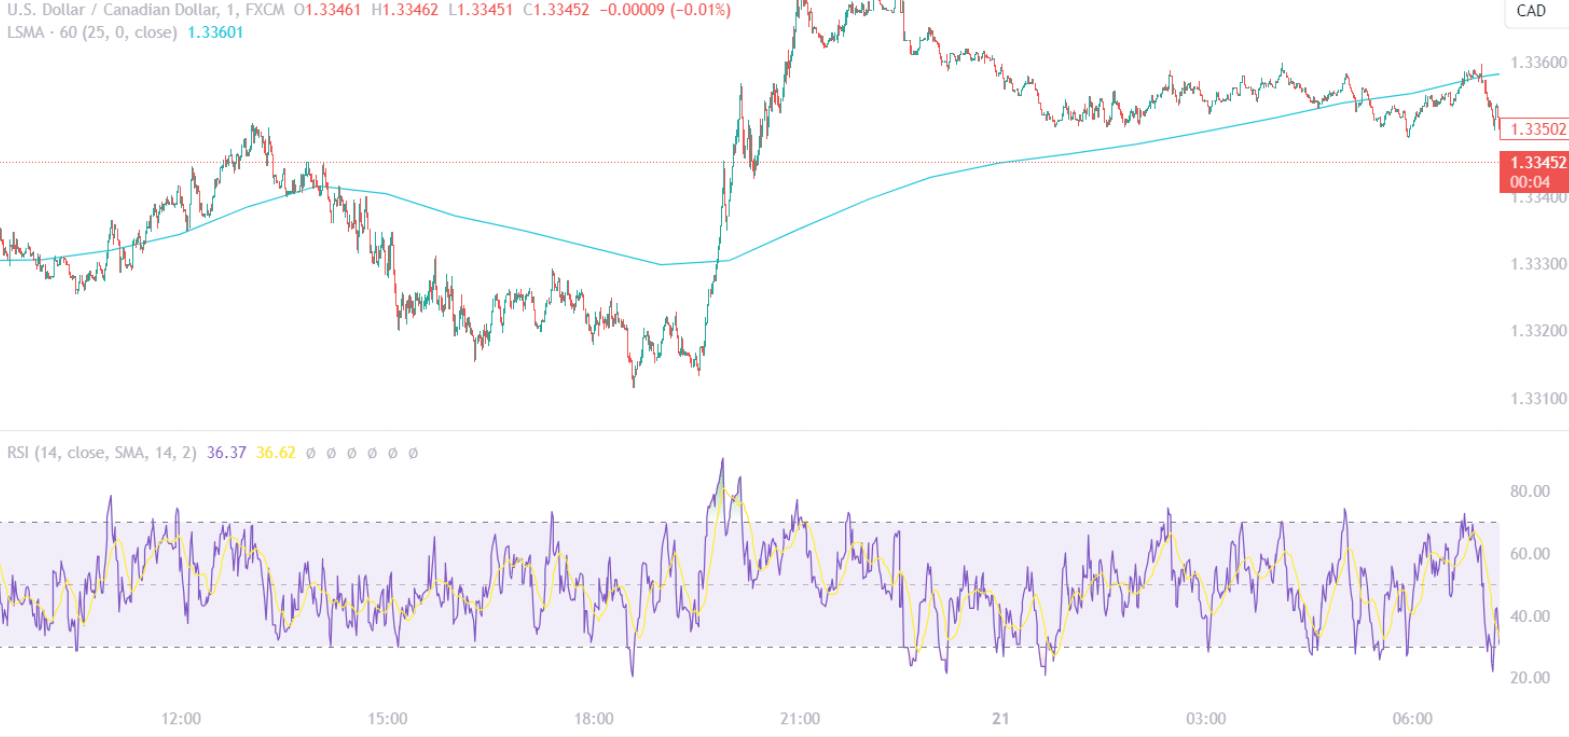
Combinar a Média Móvel de Mínimos Quadrados (LSMA) com o Índice de Força Relativa (IFR) oferece uma visão multifacetada do sentimento do mercado. O IFR, um oscilador de momentum, mede a velocidade e a variação dos movimentos de preço, normalmente em uma escala de 0 a 100. Um valor de IFR acima de 70 sugere condição de sobrecompra, enquanto abaixo de 30 indica sobrevenda. Quando a tendência da LSMA concorda com os sinais do IFR, os traders ganham confiança no momentum predominante. Por exemplo, um IFR cruzando acima de 70 junto com uma LSMA inclinada para cima pode reforçar uma perspectiva de alta.
MACD e LSMA: força da tendência e reversão
A Convergência e Divergência de Médias Móveis (MACD) é outra ferramenta poderosa para usar junto com a LSMA. O MACD mede a relação entre duas médias móveis do preço de um ativo. Os traders procuram o cruzamento da linha do MACD acima da linha de sinal como possível sinal de compra, e um cruzamento abaixo como sinal de venda. Quando esses cruzamentos do MACD coincidem com a LSMA indicando uma tendência na mesma direção, isso sugere uma tendência robusta. Por outro lado, se o MACD divergir da tendência da LSMA, isso pode sinalizar uma possível reversão de tendência.
Bandas de Bollinger e LSMA: análise de volatilidade e tendência
As Bandas de Bollinger acrescentam uma dimensão de volatilidade à análise de tendência da LSMA. Esse indicador consiste em um conjunto de linhas traçadas a dois desvios padrão (positivo e negativo) de distância de uma média móvel simples (SMA) do preço do ativo. Quando a LSMA permanece dentro das Bandas de Bollinger, isso confirma a tendência dentro dos limites típicos de volatilidade. Se a LSMA romper as bandas, pode indicar um rompimento de volatilidade e uma tendência mais forte, ou uma possível reversão se ocorrer na direção oposta à da tendência predominante.
Combinando indicadores técnicos com a LSMA
| Indicador | Uso com a LSMA | Finalidade |
|---|---|---|
| IFR | Confirmar o momentum | Validar condições de sobrecompra/sobrevenda com a tendência da LSMA |
| MACD | Avaliar a força da tendência e possíveis reversões | Validação cruzada de sinais de tendência e divergências |
| Bandas de Bollinger | Medir a volatilidade e confirmar a tendência | Identificar rompimentos de volatilidade e confirmar a força da tendência dentro das normas de volatilidade |
Incorporar esses indicadores à LSMA pode resultar em uma abordagem de trading abrangente, permitindo análises mais refinadas e, potencialmente, setups de maior probabilidade. É essencial, porém, lembrar que nenhum indicador é infalível. Cada indicador adicional introduz novos parâmetros e potencial de complexidade, portanto os traders devem garantir um entendimento aprofundado e testar essas combinações em suas estratégias.
5. O que considerar ao usar a Média Móvel de Mínimos Quadrados no trading?
Avaliando a fase do mercado e a aplicação da LSMA
Ao empregar a Média Móvel de Mínimos Quadrados (LSMA), os traders devem primeiro reconhecer a fase do mercado, se em tendência ou lateral, pois a eficácia da LSMA varia de acordo com ela. Durante as fases de tendência, a LSMA pode ajudar a identificar e confirmar a direção da tendência. No entanto, em um mercado lateral, a LSMA pode produzir sinais menos confiáveis, já que a média não favorece fortemente nenhuma direção. Os traders devem complementar a LSMA com outros indicadores adequados à fase atual do mercado para aumentar a precisão das decisões.
Sensibilidade da LSMA e ruído nos dados
A sensibilidade da LSMA a mudanças recentes de preço pode ser tanto uma vantagem quanto uma desvantagem. Sua responsividade permite a detecção antecipada de mudanças de tendência, mas ela também pode reagir a picos ou quedas de preço de curto prazo, resultando em sinais enganosos. Para atenuar isso, os traders devem considerar o contexto geral de preço e se os movimentos recentes refletem uma verdadeira mudança de tendência ou apenas uma volatilidade temporária.
Personalização e comprimento do período
A personalização do comprimento do período da LSMA é fundamental, pois não existe uma configuração universal que sirva para todos os mercados ou estilos de trading. O período escolhido deve estar alinhado à estratégia do trader, com períodos mais curtos para quem busca operações rápidas e períodos mais longos para quem procura capturar movimentos de tendência mais significativos. É imprescindível fazer o backtest de diferentes comprimentos de período para garantir que as configurações da LSMA estejam otimizadas para o instrumento e o tempo gráfico específicos que estão sendo operados.
Integração do gerenciamento de risco
Nunca é demais enfatizar a importância de integrar o gerenciamento de risco às estratégias baseadas na LSMA. A LSMA não deve ser o único fator determinante para entradas ou saídas de operações. Em vez disso, ela deve fazer parte de um sistema mais amplo, que inclua parâmetros de risco predefinidos e ordens de stop loss. A LSMA pode ajudar a definir níveis dinâmicos de stop loss que se ajustam à volatilidade atual do mercado e à força da tendência, mas eles devem sempre ser definidos dentro dos limites da tolerância a risco do trader.
Aprendizado e adaptação contínuos
Por fim, os traders devem adotar o aprendizado e a adaptação contínuos ao usar a LSMA. À medida que as condições de mercado evoluem, a aplicação da LSMA em uma estratégia de trading também deve evoluir. A revisão regular do desempenho da LSMA à luz dos dados de mercado recentes pode revelar os ajustes necessários em sua aplicação, garantindo que o indicador continue sendo uma ferramenta valiosa no arsenal do trader.
| Consideração | Finalidade |
|---|---|
| Avaliação da fase do mercado | Alinhar o uso da LSMA a mercados em tendência ou laterais |
| Sensibilidade da LSMA | Equilibrar a responsividade com o potencial de sinais induzidos por ruído |
| Personalização e backtesting | Otimizar os comprimentos de período para combinar com os objetivos de trading e o comportamento do mercado |
| Gerenciamento de risco | Incorporar ordens de stop loss e parâmetros de risco para proteger contra sinais falsos |
| Aprendizado contínuo | Adaptar o uso da LSMA às condições de mercado em mudança para manter a eficácia |
5.1. Analisando os prós e os contras
Prós da LSMA
A LSMA oferece várias vantagens para os traders. Seu método de cálculo, que minimiza a soma dos quadrados dos desvios, normalmente fornece uma linha mais suave em comparação com as médias móveis tradicionais. Essa suavidade pode ajudar a identificar a tendência subjacente com menos defasagem, dando aos traders o potencial de captar tendências mais cedo. Além disso, a adaptabilidade da LSMA a ajustes de volatilidade permite um ajuste fino a diferentes condições de mercado, aumentando sua utilidade tanto em ambientes de alta quanto de baixa volatilidade.
| Vantagem | Descrição |
|---|---|
| Suavidade | Reduz o ruído do mercado e oferece uma visão mais clara da tendência. |
| Identificação antecipada da tendência | Minimiza a defasagem na detecção de mudanças de tendência, oferecendo sinais de entrada e saída potencialmente mais cedo. |
| Ajustes de volatilidade | Personalizável conforme as condições de mercado, o que aumenta sua responsividade e precisão. |
Contras da LSMA
No entanto, a LSMA não está isenta de desvantagens. Sua sensibilidade, embora benéfica na detecção de tendências, também pode resultar em sinais falsos durante períodos de consolidação do mercado ou ao reagir a picos de preço. Além disso, a LSMA oferece pouca percepção em mercados laterais, pois pode produzir inúmeros cruzamentos sem direção clara. A necessidade de backtesting extensivo e de personalização para diferentes tempos gráficos e ativos também pode consumir muito tempo, podendo levar a problemas de otimização excessiva ou de ajuste exagerado à curva.
| Desvantagem | Descrição |
|---|---|
| Sinais falsos | A sensibilidade às mudanças de preço pode levar a sinais enganosos. |
| Ineficácia em mercados laterais | Cruzamentos frequentes sem uma tendência clara podem ocorrer em mercados laterais. |
| Necessidade de backtesting | Exige testes significativos para adaptá-la a condições de mercado específicas, o que pode demandar muitos recursos. |
Em essência, embora a LSMA possa ser uma ferramenta poderosa no arsenal do trader, ela deve ser usada com uma compreensão abrangente de suas características e em conjunto com outras formas de análise e práticas de gerenciamento de risco, para mitigar suas limitações.
5.2. Gerenciamento de risco com a LSMA
Posicionamento dinâmico do stop loss
A capacidade da LSMA de se adaptar aos movimentos de preço a torna adequada para definir níveis dinâmicos de stop loss. Posicionando uma ordem de stop loss ligeiramente abaixo da LSMA para posições compradas, ou acima dela para posições vendidas, os traders podem alinhar seu gerenciamento de risco ao momentum da tendência predominante. Esse método garante que os traders saiam das posições quando a tendência que motivou a entrada puder estar revertendo, protegendo o capital de rebaixamentos maiores. O segredo é definir o stop loss a uma distância que leve em conta a volatilidade normal do ativo, para evitar ser stopado prematuramente.
Dimensionamento de posição com base na volatilidade
Os traders podem usar a LSMA para orientar o dimensionamento de posição, avaliando a volatilidade atual do mercado. Um mercado mais volátil, indicado por oscilações maiores em torno da LSMA, exige posições menores para manter um nível de risco consistente. Por outro lado, em condições menos voláteis, os traders podem aumentar o tamanho das posições. Essa abordagem baseada na volatilidade garante que a perda potencial de cada operação seja proporcional ao capital total de trading, em conformidade com princípios sólidos de gerenciamento de risco.
| Condição de mercado | Estratégia de dimensionamento de posição |
|---|---|
| Alta volatilidade | Reduzir o tamanho da posição para gerenciar o risco |
| Baixa volatilidade | Considerar aumentar o tamanho da posição dentro da tolerância a risco |
Ajustando os parâmetros de risco
Ajustar os parâmetros de risco em resposta a mudanças na inclinação da LSMA pode refinar a estratégia de gerenciamento de risco do trader. Uma inclinação da LSMA que se acentua pode indicar força crescente da tendência, o que poderia justificar um stop loss mais curto para capturar mais lucro. Por outro lado, uma inclinação que se achata pode sinalizar uma tendência em enfraquecimento, levando a um stop loss mais largo para evitar sair em recuos pequenos. Esses ajustes devem sempre ser feitos no contexto do arcabouço geral de gerenciamento de risco e da tolerância a risco do trader.
Integrando a LSMA com outros indicadores de risco
Embora a LSMA possa ser central para definir stops dinâmicos e ajustar o risco, integrá-la a outros indicadores de risco, como o Average True Range (ATR), pode oferecer uma abordagem de gerenciamento de risco mais holística. O ATR pode ajudar a determinar o posicionamento do stop loss ao fornecer uma medida da volatilidade média do ativo em um dado período. Usar o ATR em conjunto com a LSMA pode ajudar a definir ordens de stop loss mais responsivas, sintonizadas tanto com a direção da tendência quanto com a volatilidade do mercado.
| Indicador de risco | Finalidade no gerenciamento de risco |
|---|---|
| LSMA | Alinha as ordens de stop loss à direção e ao momentum da tendência |
| ATR | Orienta o posicionamento do stop loss com base na volatilidade do mercado |
Avaliação contínua do risco
A responsividade da LSMA às mudanças de preço exige avaliação contínua do risco. Como o indicador é atualizado a cada novo ponto de dados, os traders devem reavaliar suas ordens de stop loss e o tamanho das posições para garantir que continuem adequados às condições atuais do mercado. Essa avaliação deve fazer parte regular da rotina de trading, garantindo que as estratégias de gerenciamento de risco continuem eficazes à medida que a dinâmica do mercado evolui.
5.3. O impacto das condições de mercado no desempenho da LSMA
Volatilidade do mercado e responsividade da LSMA
A volatilidade do mercado afeta significativamente o desempenho da LSMA. Em mercados muito voláteis, a LSMA pode apresentar maiores flutuações, o que pode levar a um aumento no número de sinais falsos. Os traders devem ter cautela, pois essas condições podem fazer a LSMA reagir ao ruído de preço em vez de a mudanças reais de tendência. Por outro lado, em mercados de baixa volatilidade, a LSMA tende a fornecer sinais mais confiáveis, já que seu efeito de suavização é mais pronunciado quando os movimentos de preço são menos erráticos.
Força da tendência e sinais da LSMA
A força de uma tendência é outro fator crítico que afeta a eficácia da LSMA. Tendências fortes e sustentadas favorecem a capacidade da LSMA de seguir tendências, permitindo sinais mais claros e acionáveis. Quando as tendências são fracas ou as condições de mercado estão instáveis, a LSMA pode produzir sinais ambíguos, dificultando que os traders discernam com confiança a direção da tendência.
Fase do mercado e utilidade da LSMA
Entender a fase do mercado é essencial ao aplicar a LSMA. Durante as fases de tendência, a utilidade da LSMA aumenta, pois ela consegue acompanhar e confirmar com eficácia a direção da tendência. No entanto, durante as fases laterais, o desempenho da LSMA vacila, resultando muitas vezes em uma linha horizontal que oferece pouca ou nenhuma informação acionável, podendo levar a várias entradas e saídas falsas.
Adaptabilidade e personalização da LSMA
A adaptabilidade da LSMA a diferentes condições de mercado é uma faca de dois gumes. Embora permita personalização para diferentes níveis de volatilidade e diferentes forças de tendência, ela também exige ajuste e otimização contínuos. Os traders precisam ser hábeis em ajustar com precisão as configurações da LSMA, como o comprimento do período, para manter sua eficácia em diversos cenários de mercado.
| Condição de mercado | Impacto no desempenho da LSMA | Consideração do trader |
|---|---|---|
| Alta volatilidade | Aumento de sinais falsos | Empregar filtros adicionais |
| Baixa volatilidade | Sinais mais confiáveis | Confiança no seguimento de tendência |
| Tendência forte | Sinais mais claros | Usar a LSMA para entradas/saídas |
| Tendência fraca/instável | Sinais ambíguos | Reduzir a dependência da LSMA |
| Mercado em tendência | Maior utilidade | Alinhar as operações à direção da LSMA |
| Mercado lateral | Utilidade limitada | Buscar indicadores alternativos |
Os traders devem ser ágeis em sua abordagem, avaliando continuamente as condições predominantes do mercado para determinar o desempenho atual da LSMA e seu possível impacto nas decisões de trading.
Produtos alavancados podem causar perdas rápidas. No Brasil, ofertas de CFDs são consideradas irregulares pela CVM.