
1. Entendendo o Average True Range (ATR)
1.1. Definição de ATR
O ATR, ou Average True Range, é uma ferramenta de análise técnica desenvolvida inicialmente para os mercados de commodities por J. Welles Wilder, Jr. É um indicador de volatilidade que mede o grau de variação do preço de um determinado instrumento financeiro durante um período definido.
Para calcular o ATR, é preciso considerar três cenários possíveis para cada período (normalmente um dia):
- A diferença entre a máxima atual e a mínima atual
- A diferença entre o fechamento anterior e a máxima atual
- A diferença entre o fechamento anterior e a mínima atual
Calcula-se o valor absoluto de cada cenário, e o maior valor é tomado como True Range (TR). O ATR é então a média desses true ranges durante um período especificado.
O ATR não é um indicador direcional, como o MACD ou o RSI, mas uma medida da volatilidade do mercado. Valores altos do ATR indicam alta volatilidade e podem sinalizar incerteza no mercado. Por outro lado, valores baixos do ATR sugerem baixa volatilidade e podem indicar complacência do mercado.
Em resumo, o ATR oferece uma compreensão mais profunda da dinâmica do mercado e ajuda os traders a ajustar suas estratégias à volatilidade. É uma ferramenta vital que permite gerenciar o risco com mais eficácia, definir níveis de stop loss adequados e identificar possíveis oportunidades de rompimento.
1.2. A importância do ATR no trading
Como vimos, os traders usam o ATR para ter um retrato da volatilidade do mercado. Mas por que ele é tão importante?
Em primeiro lugar, o ATR pode ajudar os traders a avaliar a volatilidade do mercado. Entender a volatilidade do mercado é fundamental para os traders, pois ela pode afetar significativamente suas estratégias de trading. Alta volatilidade frequentemente equivale a maior risco, mas também a retornos potenciais mais altos. Por outro lado, baixa volatilidade sugere um mercado mais estável, porém com retornos potencialmente menores. Ao fornecer uma medida da volatilidade, o ATR pode ajudar os traders a tomar decisões bem informadas sobre a relação entre risco e retorno.
Em segundo lugar, o ATR pode ser usado para definir níveis de stop loss. Um stop loss é um ponto predeterminado em que um trader venderá uma ação para limitar suas perdas. O ATR pode ajudar os traders a definir um nível de stop loss que reflita a volatilidade do mercado. Dessa forma, os traders podem garantir que não sejam retirados prematuramente de uma operação por causa das flutuações normais do mercado.
Em terceiro lugar, o ATR pode ser usado para identificar rompimentos. Um rompimento ocorre quando o preço de uma ação sobe acima de um nível de resistência ou cai abaixo de um nível de suporte. O ATR pode ajudar os traders a identificar possíveis rompimentos ao indicar quando a volatilidade do mercado está aumentando.
2. Calculando o Average True Range (ATR)
Calcular o Average True Range (ATR) é um processo que envolve algumas etapas fundamentais. Primeiro, você precisa determinar o True Range (TR) de cada período no intervalo de tempo selecionado. O TR é o maior dos três valores a seguir: a máxima atual menos a mínima atual, o valor absoluto da máxima atual menos o fechamento anterior, ou o valor absoluto da mínima atual menos o fechamento anterior.
Depois de determinar o TR, você calcula o ATR fazendo a média do TR durante um período especificado, normalmente 14 períodos. Isso é feito somando os valores do TR dos últimos 14 períodos e dividindo por 14. No entanto, é importante observar que o ATR é uma média móvel, o que significa que ele é recalculado à medida que novos dados ficam disponíveis.
Por que isso é importante? O ATR é uma medida da volatilidade do mercado. Ao entender o ATR, os traders podem avaliar melhor quando entrar ou sair de uma operação, definir níveis de stop loss adequados e gerenciar o risco. Por exemplo, um ATR mais alto indica um mercado mais volátil, o que pode sugerir uma estratégia de trading mais conservadora.
Tenha em mente que o ATR não fornece nenhuma informação direcional; ele mede apenas a volatilidade. Por isso, é melhor usá-lo em conjunto com outros indicadores técnicos para tomar decisões de trading bem informadas.
Aqui está um resumo rápido:
- Determine o True Range (TR) de cada período
- Calcule o ATR fazendo a média do TR durante um período especificado (normalmente 14 períodos)
- Use o ATR para entender a volatilidade do mercado e embasar suas decisões de trading
Lembre-se: o ATR é uma ferramenta, não uma estratégia. Cabe a cada trader interpretar os dados e decidir a melhor forma de aplicá-los à sua estratégia de trading.
2.1. Cálculo do ATR passo a passo
Desvendar os mistérios do Average True Range (ATR) começa com uma compreensão completa do seu cálculo passo a passo. Para começar, é essencial saber que o ATR se baseia em três cálculos diferentes, cada um representando um tipo diferente de movimento de preço.
Primeiro, você calcula o “true range” de cada período no intervalo de tempo escolhido. Isso pode ser feito comparando a máxima atual com a mínima atual, a máxima atual com o fechamento anterior e a mínima atual com o fechamento anterior. O maior valor obtido desses três cálculos é considerado o true range.
Em seguida, você calcula a média desses true ranges durante um período de tempo específico. Isso normalmente é feito em um intervalo de 14 períodos, mas pode ser ajustado de acordo com a sua estratégia de trading.
Por fim, para suavizar os dados e oferecer uma representação mais precisa da volatilidade do mercado, é comum usar uma média móvel exponencial (EMA) de 14 períodos em vez de uma média simples.
Aqui está o passo a passo:
- Calcule o true range de cada período: TR = max[(high – low), abs(high – previous close), abs(low – previous close)]
- Faça a média dos true ranges durante o período escolhido: ATR = (1/n) Σ TR (em que n é o número de períodos e Σ TR é a soma dos true ranges ao longo de n períodos)
- Para um ATR mais suave, use uma EMA de 14 períodos: ATR = [(previous ATR x 13) + current TR] / 14
Lembre-se de que o ATR é uma ferramenta usada para medir a volatilidade do mercado. Ele não prevê a direção nem a magnitude do preço, mas pode ajudar você a entender o comportamento do mercado e a ajustar sua estratégia de trading de acordo.
2.2. Usando o ATR na análise técnica
O poder do Average True Range (ATR) na análise técnica está em sua versatilidade e simplicidade. É uma ferramenta que, quando usada corretamente, pode oferecer aos traders informações valiosas sobre a volatilidade do mercado. Entender o ATR é como ter uma arma secreta no seu arsenal de trading, que permite navegar pelas águas agitadas dos mercados financeiros com mais confiança e precisão.
A volatilidade é o batimento cardíaco do mercado, e o ATR é o seu pulso. Ele mede a volatilidade do mercado calculando a amplitude média entre os preços máximos e mínimos durante um período especificado. Essa informação pode ser extremamente útil para definir ordens de stop loss e identificar possíveis oportunidades de rompimento.
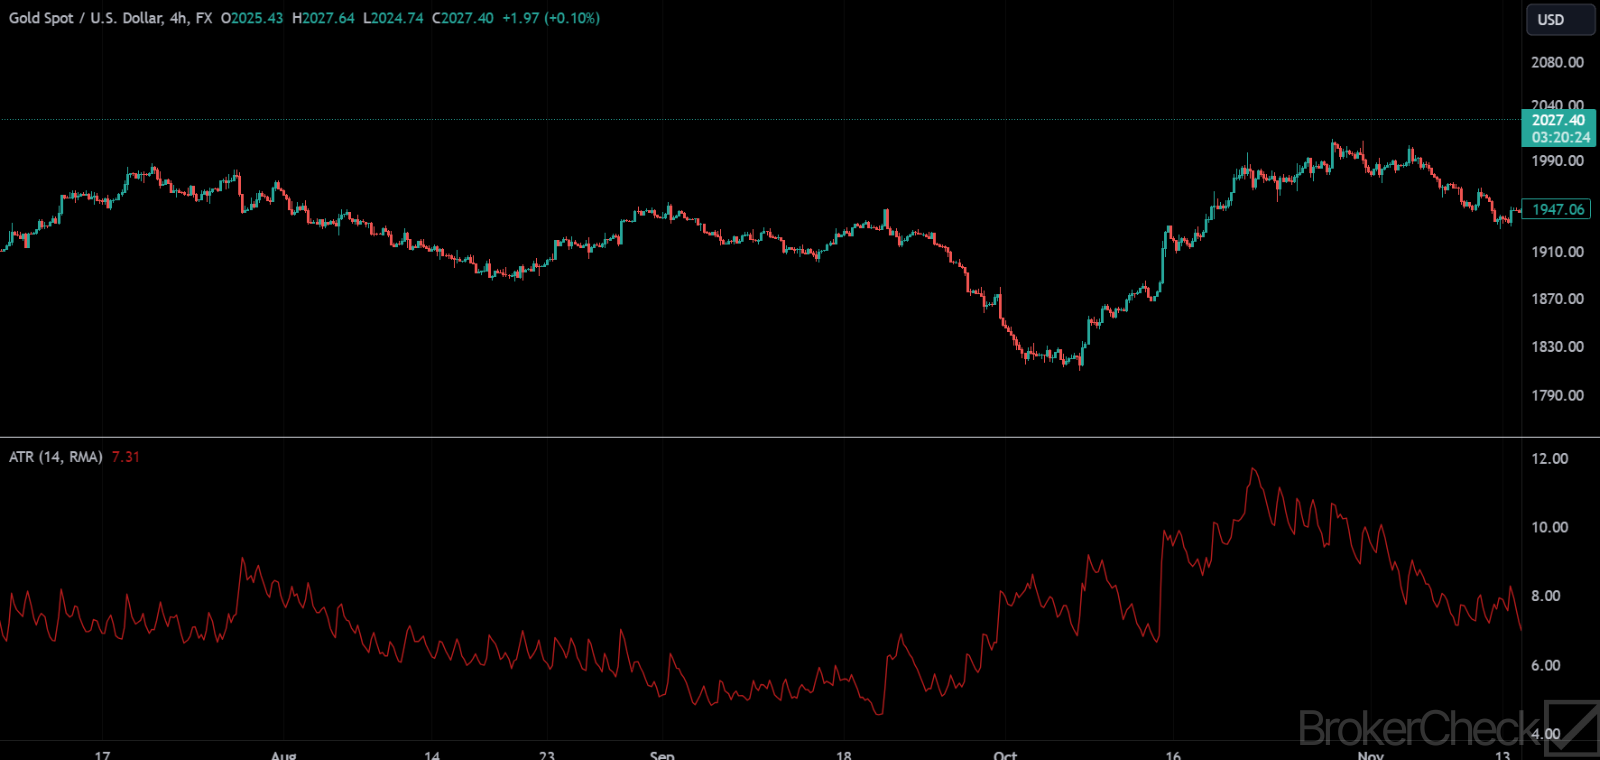
Usar o ATR na sua análise técnica envolve algumas etapas fundamentais. Primeiro, você precisa adicionar o indicador ATR à sua plataforma de gráficos. Em seguida, deve selecionar o período em que o ATR calculará a amplitude média. O período padrão do ATR é 14, mas ele pode ser ajustado ao seu estilo de trading. Depois de configurado, o ATR calculará automaticamente o average true range para o período selecionado e o exibirá como uma linha no seu gráfico.
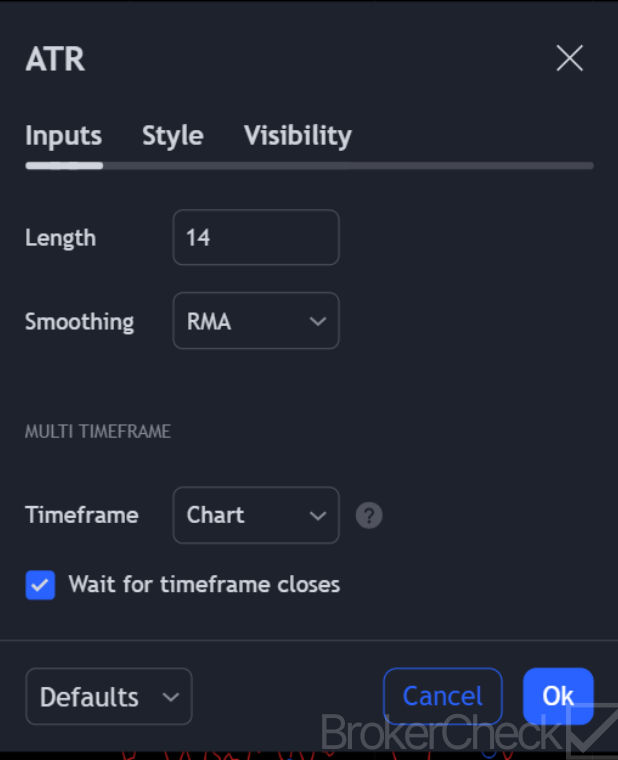
Interpretar o ATR é simples. Um valor alto do ATR indica alta volatilidade, enquanto um valor baixo sugere baixa volatilidade. Quando a linha do ATR está subindo, significa que a volatilidade do mercado está aumentando, o que pode sinalizar uma possível oportunidade de trading. Por outro lado, uma linha do ATR em queda sugere que a volatilidade do mercado está diminuindo, o que pode indicar um período de consolidação.
3. Aplicando o Average True Range (ATR) em estratégias de trading
Aplicar o Average True Range (ATR) em estratégias de trading pode mudar o jogo para os traders que querem maximizar seus lucros e minimizar seus riscos. O ATR é uma ferramenta versátil que mede a volatilidade do mercado calculando a amplitude média entre os preços máximos e mínimos durante um período especificado.
Uma das formas mais eficazes de usar o ATR é na definição de ordens de stop loss. Ao definir seu stop loss em um múltiplo do ATR, você pode garantir que suas operações só sejam encerradas quando houver um movimento de preço significativo, reduzindo o risco de ser retirado prematuramente. Por exemplo, se o ATR for 0.5 e você decidir definir seu stop loss em 2x o ATR, seu stop loss seria definido em 1.0 abaixo do seu preço de entrada.
Outra aplicação poderosa do ATR é a determinação das suas metas de lucro. Usando o ATR para avaliar o movimento médio dos preços, você pode definir metas de lucro realistas, alinhadas com a volatilidade atual do mercado. Por exemplo, se o ATR for 2.0, definir uma meta de lucro de 4.0 acima do seu preço de entrada pode ser uma estratégia viável.
O ATR também pode ser usado para dimensionar suas posições. Levando em conta o ATR atual, você pode ajustar o tamanho das suas posições para manter um nível de risco consistente em diferentes condições de mercado. Isso significa que, em mercados mais voláteis, você reduziria o tamanho da posição e, em mercados menos voláteis, aumentaria o tamanho da posição.
Lembre-se de que, embora o ATR seja uma ferramenta poderosa, ele não deve ser usado isoladamente. É fundamental combinar o ATR com outras ferramentas e indicadores de análise técnica para criar uma estratégia de trading abrangente. Dessa forma, você pode aproveitar ao máximo as informações fornecidas pelo ATR e melhorar seu desempenho de trading.
3.1. O ATR em estratégias de seguimento de tendência
No âmbito das estratégias de seguimento de tendência, o Average True Range (ATR) desempenha um papel fundamental. É uma ferramenta poderosa que pode ser usada para avaliar a volatilidade do mercado e definir ordens de stop loss, protegendo assim a sua posição de trading. A chave está em entender o potencial do ATR e usá-lo a seu favor.
Considere um cenário de mercado em alta, em que os preços seguem uma trajetória ascendente estável. Como trader, você vai querer acompanhar essa tendência pelo maior tempo possível, maximizando seus lucros. No entanto, a natureza dinâmica do mercado exige o uso de um stop loss de proteção. É aí que o ATR entra em cena. Multiplicando o valor do ATR por um fator (geralmente entre 2 e 3), você pode definir um stop loss dinâmico que se ajusta à volatilidade do mercado.
Por exemplo, se o ATR for 0.5 e você escolher um multiplicador de 2, seu stop loss seria definido 1 ponto abaixo do preço atual. À medida que o ATR aumenta, indicando maior volatilidade, seu stop loss se afasta do preço atual, dando à sua operação mais espaço para respirar. Por outro lado, à medida que o ATR diminui, seu stop loss se aproxima do preço atual, garantindo que você saia da operação antes que a tendência se inverta.
De maneira semelhante, o ATR pode ser usado em um mercado em baixa para definir um stop loss acima do preço atual. Dessa forma, você pode vender o ativo a descoberto e sair da operação quando a tendência se inverter, limitando assim suas perdas.
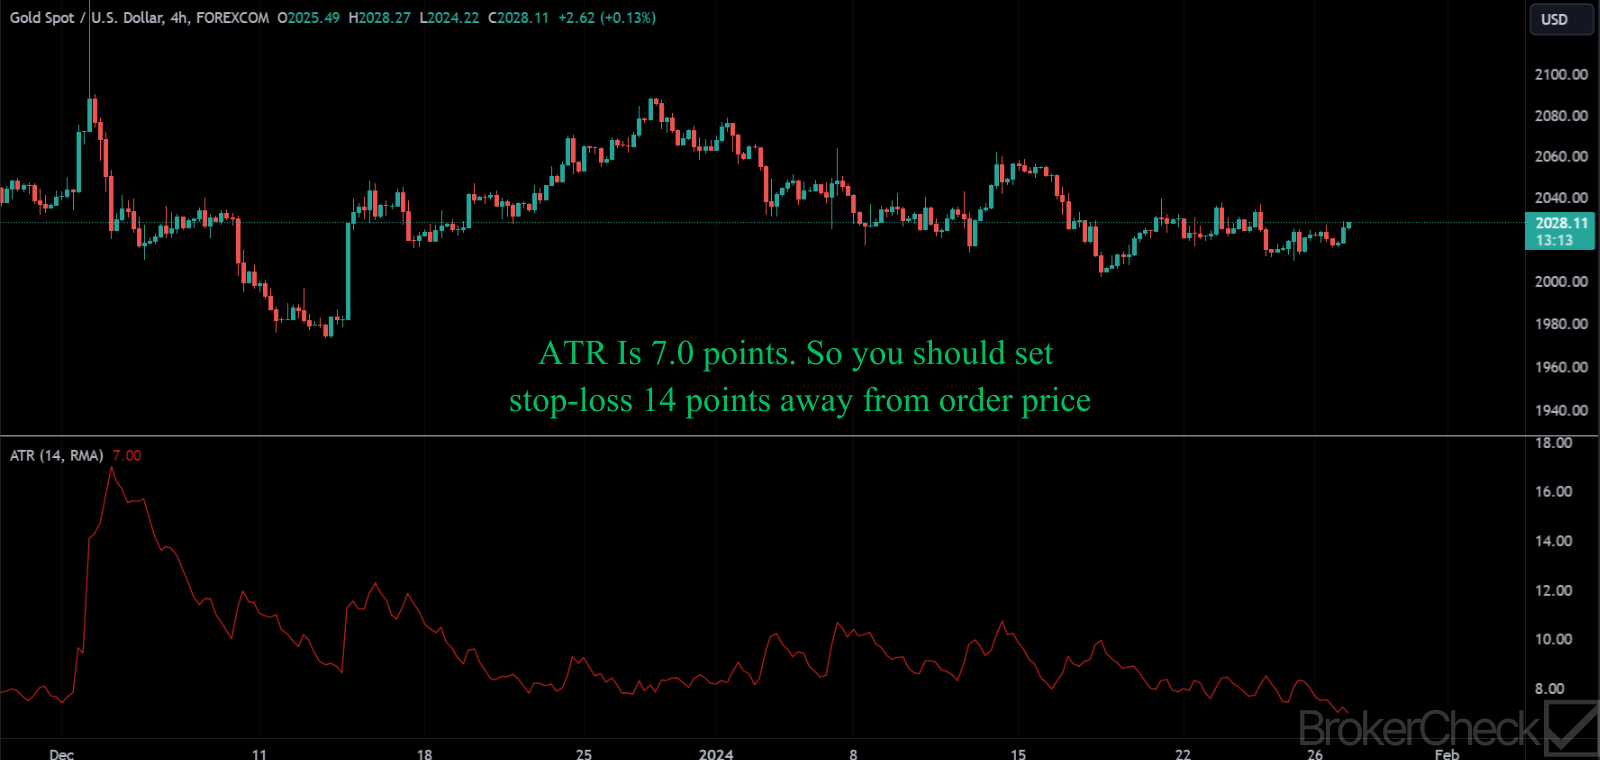
Ao incorporar o ATR às suas estratégias de seguimento de tendência, você pode gerenciar o risco de forma eficaz enquanto acompanha as ondas do mercado. É a prova de que, no trading, assim como na vida, não importa apenas o destino, mas também a jornada. O ATR garante que a sua jornada seja a mais suave e lucrativa possível.
3.2. O ATR em estratégias contra a tendência
As estratégias contra a tendência podem ser um jogo de alto risco e alta recompensa no trading, mas quando você tem o poder do Average True Range (ATR) à sua disposição, as chances podem pender significativamente a seu favor. Isso acontece porque o ATR, por sua própria natureza, mede a volatilidade do mercado, permitindo que você tome decisões mais bem informadas.
Ao usar o ATR em estratégias contra a tendência, é fundamental entender que o valor do ATR pode ajudar a identificar possíveis reversões de tendência. Por exemplo, um aumento repentino no valor do ATR pode sugerir uma possível mudança de tendência, oferecendo uma oportunidade de entrar em uma operação contra a tendência.
Considere este cenário: você percebe que o valor do ATR de um determinado ativo vem aumentando de forma constante nos últimos dias. Isso pode indicar que a tendência atual está perdendo força e que uma reversão pode estar no horizonte. Ao abrir uma operação contra a tendência nesse momento, você poderia potencialmente captar a nova tendência logo no início e acompanhá-la para obter lucros significativos.
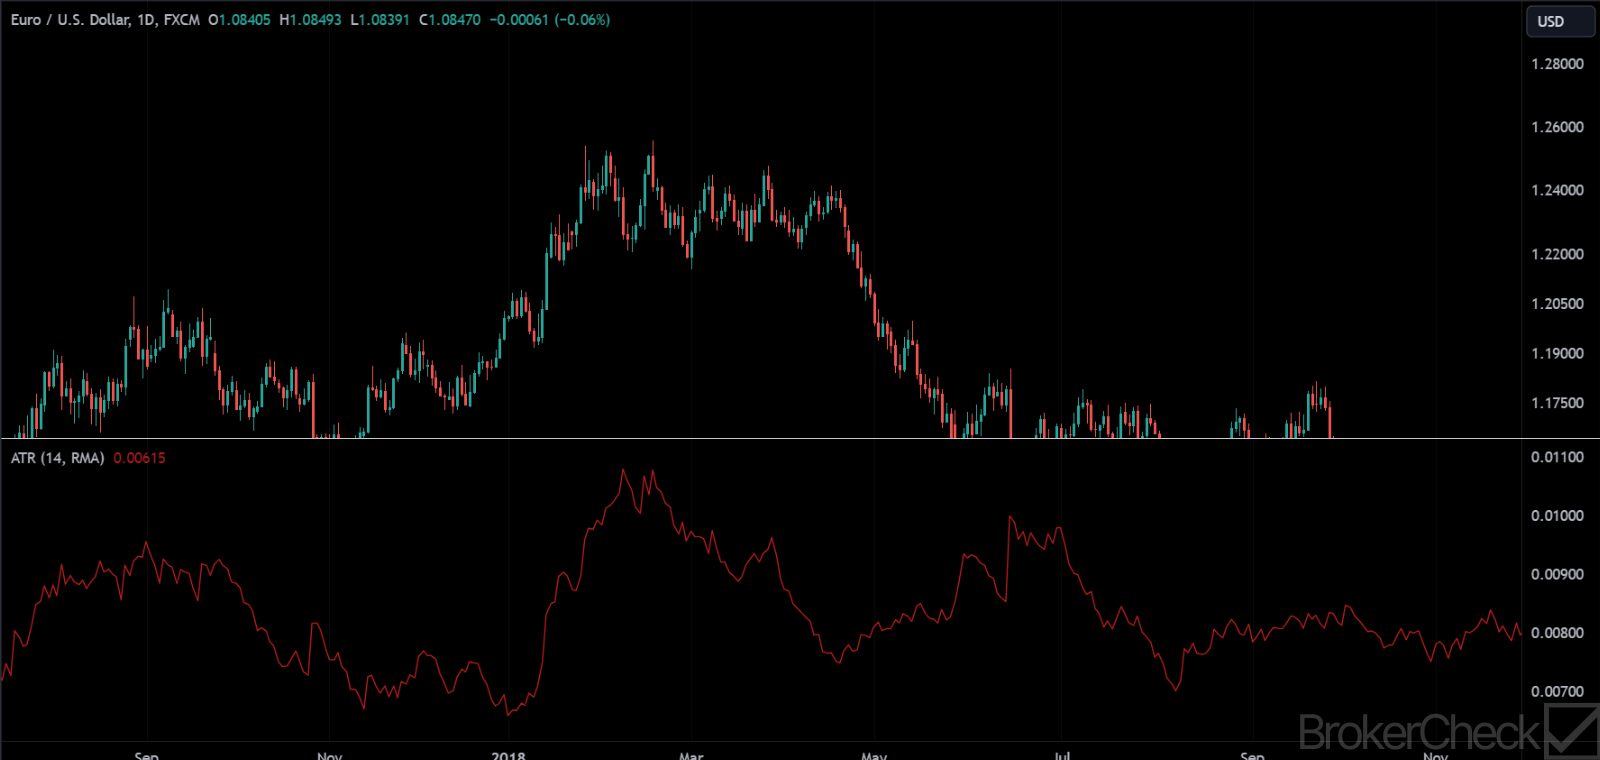
Usar o ATR em estratégias contra a tendência é entender a volatilidade do mercado e usá-la a seu favor. É identificar cedo possíveis reversões de tendência e tirar proveito delas. E, embora não seja um método infalível, quando usado corretamente e em combinação com outras ferramentas, pode aumentar significativamente as suas chances de operações bem-sucedidas.
4. Limitações e considerações sobre o Average True Range (ATR)
É preciso sempre ter em mente que o Average True Range (ATR) não é um indicador direcional. Ele não indica a direção das variações de preço, e sim quantifica a volatilidade. Portanto, um ATR em alta não implica necessariamente um preço em alta ou um mercado em alta. Da mesma forma, um ATR em queda nem sempre denota um preço em queda ou um mercado em baixa.
Outra consideração fundamental é a sensibilidade do ATR a choques repentinos de preço. Como é calculado com base em variações absolutas de preço, uma mudança de preço repentina e significativa pode afetar drasticamente o ATR. Isso pode, às vezes, resultar em um valor exagerado do ATR, que pode não refletir com precisão a verdadeira volatilidade do mercado.
Além disso, o ATR pode, às vezes, ficar atrasado em relação às mudanças reais do mercado. Isso se deve ao atraso inerente ao cálculo do ATR. O ATR se baseia em dados históricos de preços e, por isso, pode não responder rapidamente a mudanças repentinas e de curto prazo do mercado.
Além disso, a eficácia do ATR pode variar entre diferentes mercados e intervalos de tempo. O ATR pode não ser igualmente eficaz em todas as condições de mercado ou para todos os ativos. Ele tende a funcionar melhor em mercados com padrões de volatilidade consistentes. Além disso, a escolha do parâmetro de período para o cálculo do ATR pode influenciar bastante a sua precisão.
Embora o ATR seja uma ferramenta poderosa para avaliar a volatilidade do mercado, ele não deve ser usado isoladamente. Como todos os indicadores técnicos, o ATR deve ser usado em conjunto com outras ferramentas e técnicas para obter os melhores resultados. Por exemplo, combinar o ATR com um indicador de tendência pode fornecer sinais de trading mais confiáveis.
4.1. O ATR e os gaps de mercado
Desvendar a relação entre o ATR e os gaps de mercado é como descascar as camadas de uma cebola. Cada camada representa um novo nível de compreensão, uma visão mais profunda da dinâmica complexa do mundo do trading.
O conceito de gaps de mercado é relativamente simples. Eles representam a diferença de preço entre o preço de fechamento de um ativo em um dia e o seu preço de abertura no dia seguinte. Esses gaps podem ocorrer por diversos motivos, desde eventos noticiosos significativos até simples desequilíbrios entre oferta e demanda.
No entanto, quando você introduz o Average True Range (ATR) na equação, as coisas ficam um pouco mais interessantes. O ATR é um indicador de volatilidade que mede o grau de volatilidade do preço. Ele fornece aos traders um valor numérico que reflete a amplitude média entre o preço máximo e mínimo de um ativo durante um período específico.
Então, como esses dois conceitos se cruzam?
Bem, uma das formas como os traders podem usar o ATR é para ajudar a prever possíveis gaps de mercado. Se o ATR estiver alto, isso sugere que o ativo está passando por uma volatilidade significativa, o que poderia levar a um gap de mercado. Por outro lado, um ATR baixo pode indicar uma menor probabilidade de ocorrência de um gap de mercado.
Por exemplo, digamos que um trader esteja monitorando um determinado ativo que tem um ATR incomumente alto. Isso pode ser um sinal de que o ativo está preparado para um gap de mercado. O trader poderia então usar essa informação para ajustar sua estratégia de trading de acordo, talvez definindo uma ordem de stop loss para se proteger contra possíveis perdas.
Lembre-se: o trading é tanto uma arte quanto uma ciência. Entender a relação entre o ATR e os gaps de mercado é apenas uma peça do quebra-cabeça. Mas é uma peça importante, que pode ajudar você a tomar decisões de trading mais bem informadas.
4.2. O ATR e as mudanças de volatilidade
As mudanças de volatilidade são o pão com manteiga de um trader, e entendê-las é fundamental para operar com sucesso. Com o Average True Range (ATR), você pode ganhar vantagem na sua estratégia de trading.
Entender o ATR e as mudanças de volatilidade pode oferecer insights sobre a dinâmica do mercado que não são imediatamente aparentes. Por exemplo, um aumento repentino do ATR após um grande movimento de queda do preço pode indicar uma possível reversão. Isso acontece porque valores altos do ATR costumam ocorrer no fundo do mercado, após uma venda “de pânico”.
Por outro lado, valores baixos do ATR costumam ser encontrados durante longos períodos laterais, como os que aparecem nos topos e após períodos de consolidação. Uma mudança de volatilidade ocorre quando o valor do ATR muda significativamente em um curto período, indicando uma possível mudança nas condições de mercado.
Como identificar mudanças de volatilidade com o ATR? Um método comum é procurar uma sequência de valores do ATR que sejam 1.5 vez maiores que o valor anterior. Isso pode indicar uma mudança de volatilidade. Outra abordagem é usar uma média móvel do ATR e procurar os momentos em que o ATR atual está acima da média móvel.
4.3. O ATR e os diferentes intervalos de tempo
Entender a aplicação do ATR em diferentes intervalos de tempo muda o jogo no mundo do trading. O ATR é um indicador versátil que se adapta ao intervalo de tempo em que você opera, oferecendo uma ferramenta dinâmica para avaliar a volatilidade do mercado. Os traders, sejam day traders, swing traders ou investidores de longo prazo, podem se beneficiar de entender como o ATR funciona em diferentes intervalos de tempo.
Por exemplo, os day traders podem usar um intervalo de tempo de 15 minutos para analisar o ATR. Esse intervalo de tempo mais curto oferece um retrato rápido da volatilidade intradiária, permitindo que os traders tomem decisões rápidas com base nas condições atuais do mercado.
Por outro lado, os swing traders podem optar por um intervalo de tempo diário. Isso dá uma visão mais ampla da volatilidade do mercado ao longo de vários dias, oferecendo informações valiosas para quem mantém posições durante a noite ou por alguns dias de cada vez.
Por fim, os investidores de longo prazo podem achar mais útil um intervalo de tempo semanal ou mensal. Esse intervalo de tempo mais longo oferece uma visão macro da volatilidade do mercado, o que é fundamental para tomar decisões de investimento estratégicas.
Em essência, o ATR é uma ferramenta poderosa que pode ser adaptada ao seu estilo de trading e ao seu intervalo de tempo. Não é um indicador de tamanho único; em vez disso, oferece uma forma flexível de medir a volatilidade do mercado. Ao entender como aplicar o ATR em diferentes intervalos de tempo, os traders podem obter uma visão mais profunda do comportamento do mercado e tomar decisões de trading mais bem informadas.
Produtos alavancados podem causar perdas rápidas. No Brasil, ofertas de CFDs são consideradas irregulares pela CVM.